De fleste nye virksomheder ved nogenlunde, hvad de vil sælge — færre ved, hvad det koster overhovedet at komme til startlinjen. Etableringsbudgettet tvinger regnestykket frem, mens det stadig er gratis at ændre planen: Hvad skal købes, betales og deponeres, før den første faktura kan sendes? Her er alle posterne, et eksempel og de udgifter, der oftest glemmes.
Posterne i etableringsbudgettet
- Registrering og selskab: gratis for en enkeltmandsvirksomhed; for et ApS 670 kr. i gebyr plus 20.000 kr. i selskabskapital (som forbliver selskabets arbejdskapital) og eventuel rådgiver til dokumenterne.
- Lokaler: depositum (typisk 3-6 måneders leje), forudbetalt leje og istandsættelse — ofte budgettets største post for fysiske forretninger.
- Udstyr og indretning: maskiner, værktøj, inventar, computer og telefon — alt det, der skal købes én gang.
- Varelager: åbningslageret er bundet kapital fra dag ét — og skal med i budgettet, selv om varerne “kommer igen” som omsætning.
- IT og hjemmeside: domæne, webshop/hjemmeside, kasseapparat/betalingsløsning og opsætning af regnskabsprogram.
- Rådgivere og forsikringer: advokat/revisor til opstartsdokumenter, erhvervsforsikring med forudbetalt præmie.
- Lanceringsmarkedsføring: logo, skilte, tryksager og åbningskampagne — engangsdelen af markedsføringen; den løbende hører til i driftsbudgettet.
Eksempel: serviceenkeltmand vs. fysisk butik
Spændet er enormt, og det er hele pointen. En konsulent med hjemmekontor kan etablere sig for få tusinde kroner: computer, hjemmeside, forsikring og et regnskabsprogram. En fysisk butik skal derimod regne med depositum, indretning, åbningslager og kasseløsning — og lander let på flere hundrede tusinde. Derfor er etableringsbudgettet også et strategisk værktøj: Kan konceptet startes i en billigere version (online først, lejet udstyr, mindre lager), falder både kapitalbehovet og risikoen — og det er den slags valg, der hører hjemme i forretningsplanen, før pengene er brugt.
De glemte poster
- Din egen løn i opstartsmånederne: der går typisk måneder, før driften kan betale dig — leveomkostningerne i den periode er reelt en etableringsudgift.
- Moms på indkøbene: momsen kommer retur, men skal lægges ud først — det er et likviditetstræk, mange overser.
- Buffer til det uforudsete: tommelfingerreglen er 10-20 % oven i summen; noget bliver altid dyrere end tilbuddet.
- Spring-omkostninger lige efter start: den første ansatte, det næste varelager — hold øje med, hvad der venter lige på den anden side af åbningen.
Fra etableringsbudget til de to næste budgetter
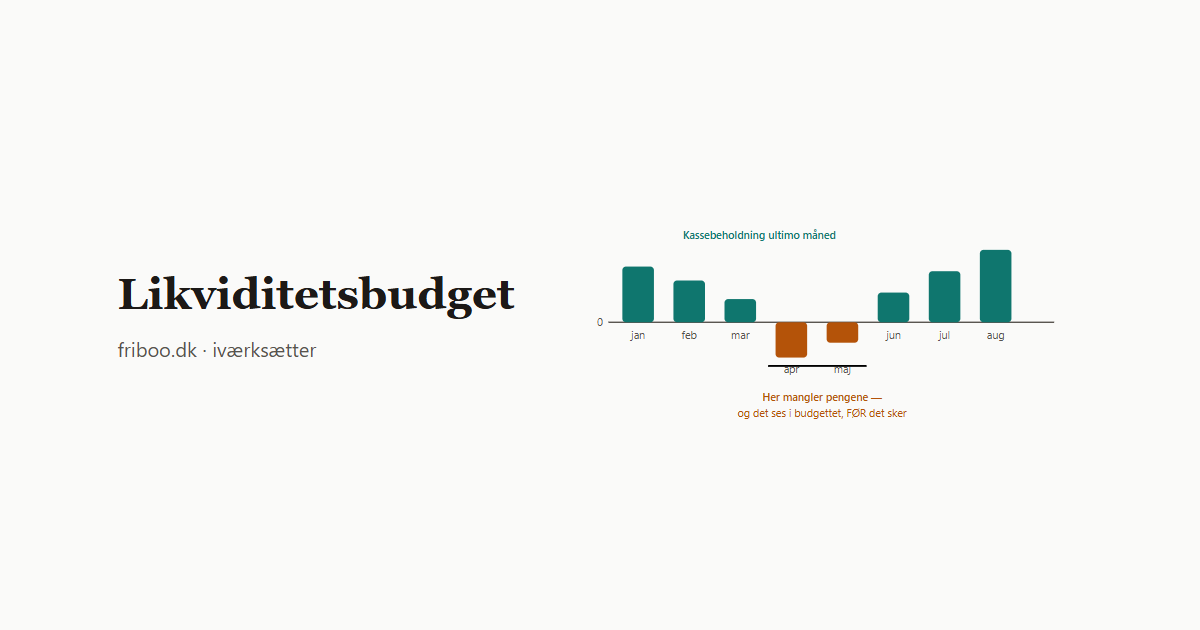
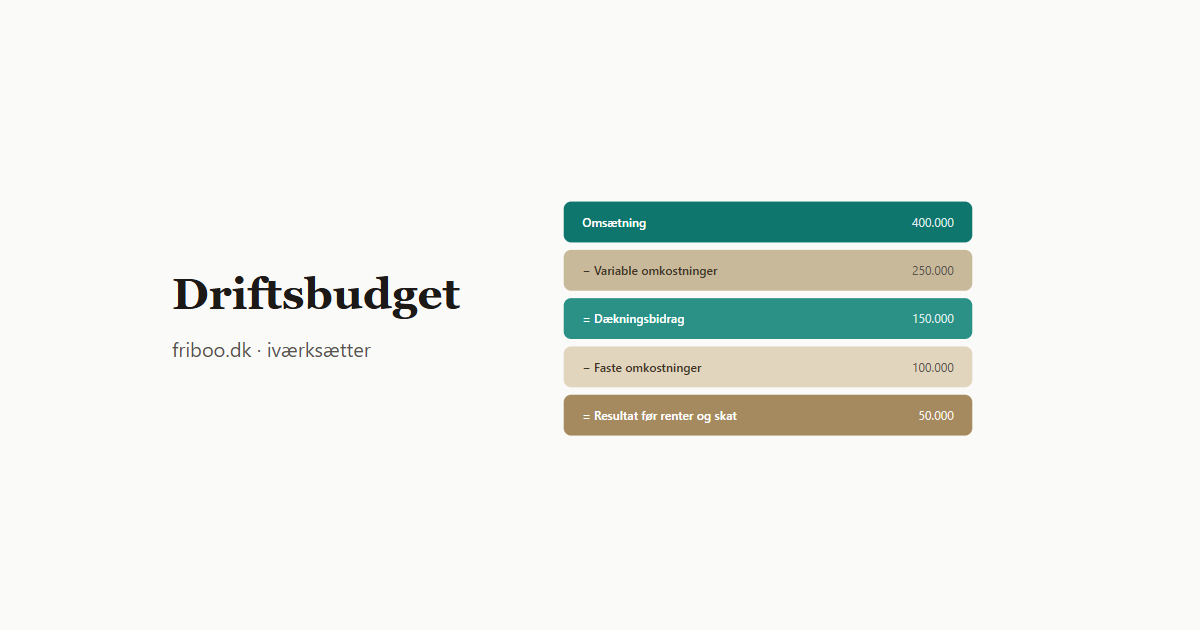
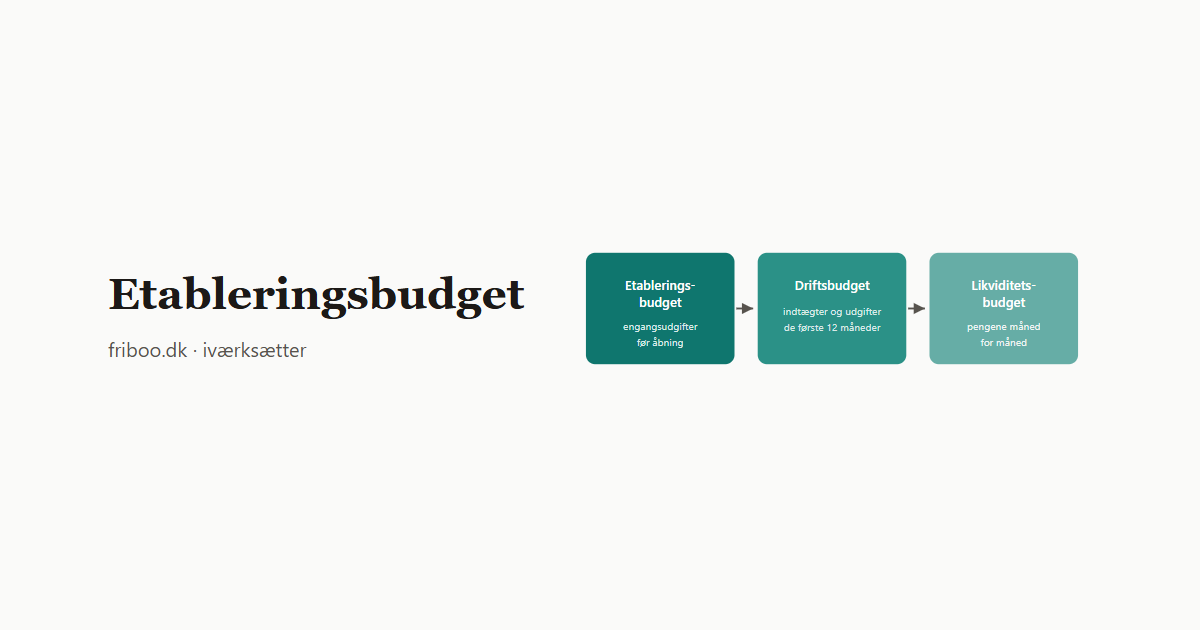
Etableringsbudgettet er trin ét af tre. Summen fortæller, hvad der skal være på kontoen ved start — men ikke, om forretningen kan løbe rundt (det viser driftsbudgettet med dækningsbidraget og nulpunktsomsætningen), og heller ikke, om der er penge nok i marts (det viser likviditetsbudgettet). Banken og investorer forventer alle tre — og de skal hænge sammen: Etableringsbudgettets sum går igen som startsaldo i likviditetsbudgettet.
Ofte stillede spørgsmål
Hvad er et etableringsbudget?
En opgørelse over alle engangsudgifter, før virksomheden kan åbne — registrering, udstyr, depositum, varelager, IT, rådgivere og lanceringsmarkedsføring. Summen er kapitalbehovet ved start.
Hvad er forskellen på etableringsbudget og driftsbudget?
Etableringsbudgettet dækker engangsudgifterne før start; driftsbudgettet viser de løbende indtægter og udgifter i det første driftsår.
Hvad koster det at starte en virksomhed?
Fra næsten gratis (enkeltmandsvirksomhed med hjemmekontor: registrering er gratis, udgifterne er udstyr og forsikring) til flere hundrede tusinde for en fysisk butik med depositum, indretning og varelager.
Skal min egen løn med i etableringsbudgettet?
Dine leveomkostninger i månederne før driften kan bære løn, bør med i kapitalbehovet — ellers er budgettet kunstigt lavt, og bufferen forsvinder i husleje derhjemme.