“Hvor meget skal vi egentlig sælge, før det her hænger sammen?” er det vigtigste spørgsmål i enhver opstart og ethvert budget — og nulpunktsomsætningen er det præcise svar. Tallet forvandler faste omkostninger og dækningsgrad til ét konkret mål: den omsætning, hvor nul bliver til plus. Her er formlen, et gennemregnet eksempel og de beslutninger, nulpunktet skal bruges til.
Formlen — og logikken bag
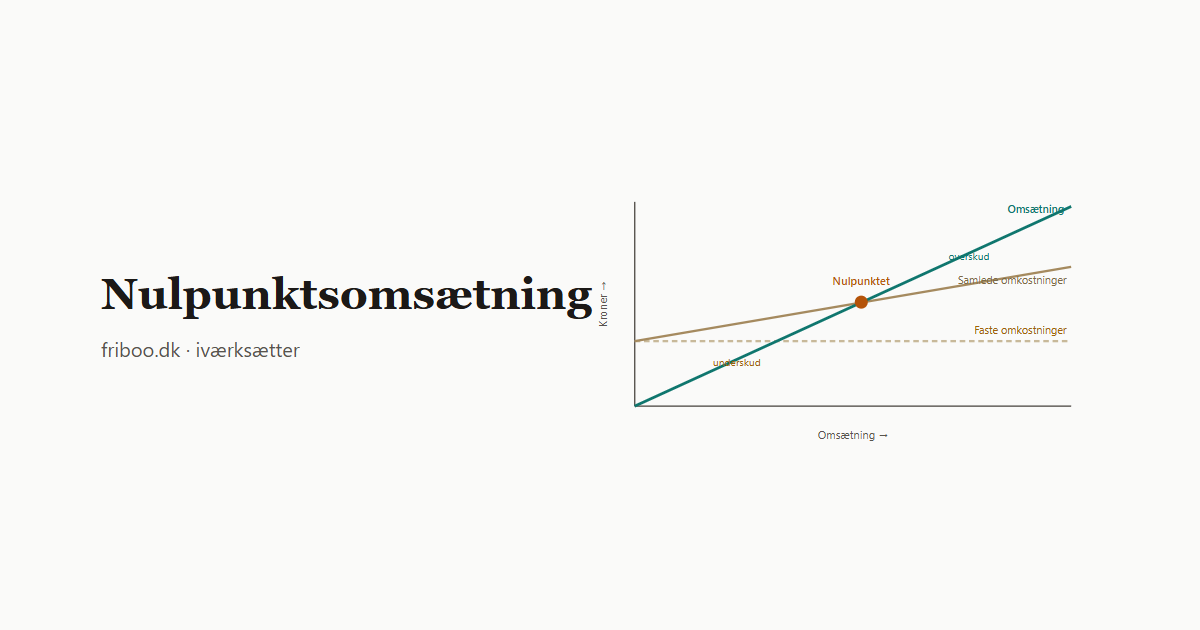
Hver gang du omsætter en krone, går en fast andel til variable omkostninger — resten er dækningsbidrag. Dækningsgraden fortæller, hvor stor den rest er. Nulpunktet er derfor simpelt: De faste omkostninger skal betales af dækningsbidraget, så nulpunktsomsætning = faste omkostninger ÷ dækningsgrad. Ved siden af kronetallet findes styktallet: nulpunktsafsætning = faste omkostninger ÷ dækningsbidrag pr. enhed — samme regnestykke, bare målt i solgte enheder.
Regneeksempel: webshoppen
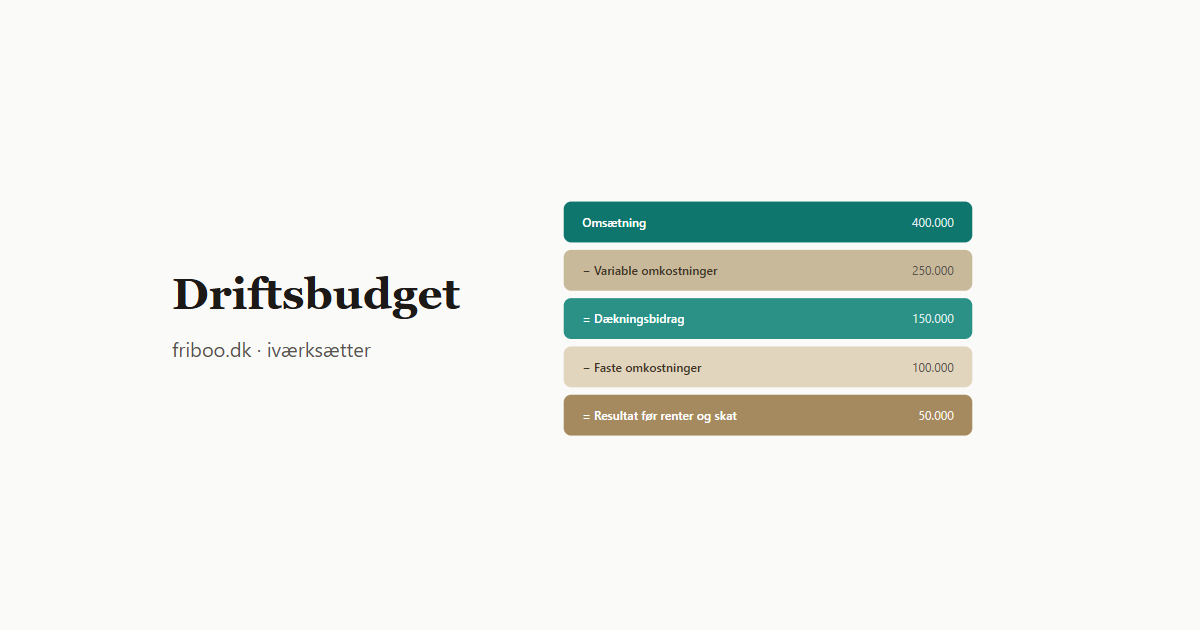
Webshoppen fra dækningsbidrags-guiden sælger en vare til 400 kr. med et dækningsbidrag på 150 kr. pr. styk (dækningsgrad 37,5 %) og har faste omkostninger på 100.000 kr. om året. Nulpunktsomsætningen: 100.000 ÷ 0,375 ≈ 266.667 kr. Nulpunktsafsætningen: 100.000 ÷ 150 ≈ 667 styk. Sælger shoppen mindre, taber den penge; alt salg derover giver overskud med 150 kr. pr. styk. Ved et salgsmål på 1.000 styk (400.000 kr.) er der altså en sikkerhedsmargin på ca. 333 styk eller 33 % — så meget kan salget skuffe, før der er røde tal.
Hvad nulpunktet bruges til
- Realitetstest af forretningsidéen: er nulpunktet 667 styk, og markedet realistisk kan give 300, er svaret nej — før første krone er brugt. Nulpunktet hører derfor hjemme i forretningsplanens budgetafsnit.
- Prisbeslutninger: en lavere pris sænker dækningsgraden og skubber nulpunktet op — regn nulpunktet igen, før prisen sættes ned.
- Omkostningsbeslutninger: hver ny fast omkostning (lokale, ansættelse, system) flytter nulpunktet — divider den nye omkostning med dækningsgraden, og du ved præcis, hvor meget ekstra salg den kræver. En ansættelse til 35.000 kr./md. kræver ved DG på 37,5 % godt 93.000 kr. ekstra omsætning — hver måned.
- Sikkerhedsmargin: afstanden fra forventet salg ned til nulpunktet viser, hvor robust budgettet er — en lille margin betyder, at små skuffelser giver underskud.
Faldgruber i beregningen
- Glemte variable omkostninger: udelades fragt, gebyrer og svind, bliver dækningsgraden for høj og nulpunktet kunstigt lavt — den klassiske årsag til budgetter, der “næsten” holdt.
- Faste omkostninger, der ikke er faste: mange omkostninger vokser i spring (mere lager, flere hænder) — regn nulpunktet igen efter hvert spring.
- Én dækningsgrad for hele sortimentet: sælger du varer med vidt forskellig DG, afhænger nulpunktet af produktmixet — brug den vægtede dækningsgrad, og genberegn når mixet skrider.
- Nulpunkt forveksles med mål: break-even er gulvet, ikke ambitionen — løn til ejeren og buffer skal lægges oven i de faste omkostninger, før tallet er et reelt minimum.
Ofte stillede spørgsmål
Hvad er nulpunktsomsætning?
Den omsætning, hvor virksomheden hverken har overskud eller underskud — dækningsbidraget dækker præcis de faste omkostninger. Beregnes som faste omkostninger divideret med dækningsgraden.
Hvordan beregner man nulpunktsomsætningen?
Faste omkostninger ÷ dækningsgrad. Eksempel: 100.000 kr. i faste omkostninger og en dækningsgrad på 37,5 % giver 100.000 ÷ 0,375 ≈ 266.667 kr.
Hvad er forskellen på nulpunktsomsætning og nulpunktsafsætning?
Nulpunktsomsætningen måles i kroner (faste omkostninger ÷ dækningsgrad); nulpunktsafsætningen i styk (faste omkostninger ÷ dækningsbidrag pr. enhed). Samme nulpunkt, to måleenheder.
Hvad betyder break-even?
Det engelske udtryk for nulpunktet: punktet hvor indtægter og omkostninger balancerer, og resultatet er nul.