Driftsbudgettet er det budget, banken kigger på først: Kan forretningen tjene penge? Det er også det budget, der afslører urealistiske planer — for hvert tal skal kunne forklares. Her er opstillingen, posterne, et gennemregnet eksempel og den vigtigste sondring: Driftsbudgettet viser overskud, ikke likviditet.
Opstillingen: bidragsmetoden
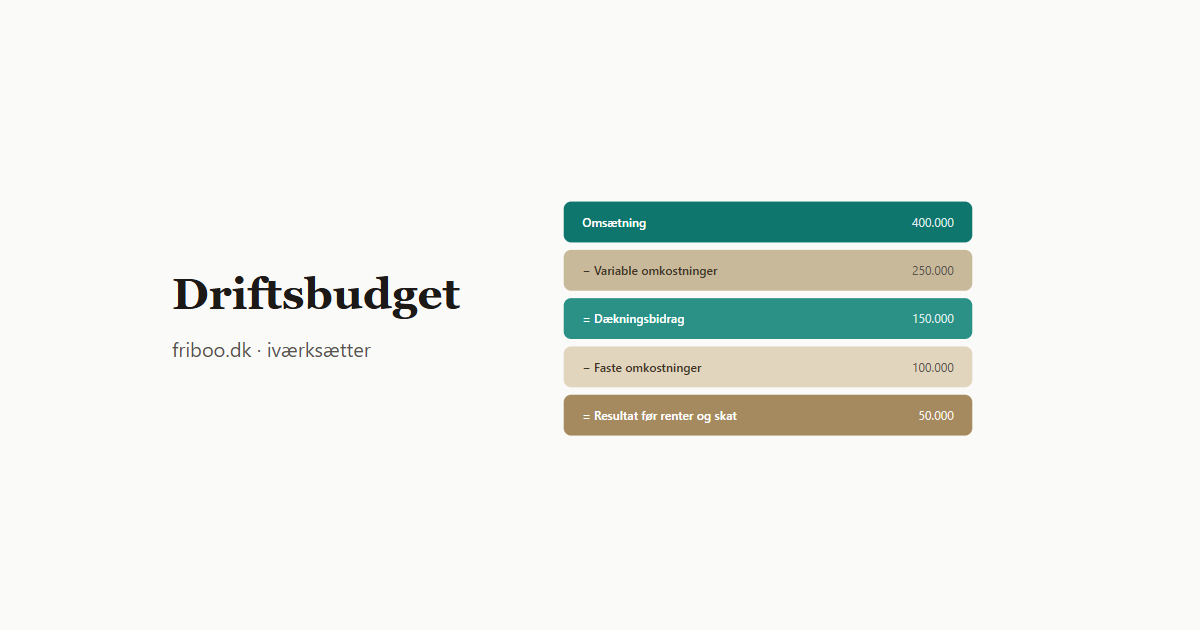
Den mest brugbare opstilling for mindre virksomheder følger bidragsmetoden. Omsætningen budgetteres nedefra: antal enheder eller timer × pris — aldrig som et rundt ønsketal. De variable omkostninger følger salget (vareforbrug, fragt, gebyrer, provision). Differencen er dækningsbidraget — og som procent dækningsgraden, budgettets vigtigste kontroltal. Derfra trækkes de faste omkostninger: husleje, forsikringer, systemer, markedsføring, løn — og din egen løn, hvis du driver personlig virksomhed og skal leve af overskuddet. Resultatet er driftens forventede overskud før renter og skat.
Sådan sætter du tallene
- Omsætning i tre scenarier: budgettér et forsigtigt, et forventet og et optimistisk salg — og tjek, at forretningen overlever det forsigtige. Nulpunktsomsætningen er grænseværdien: Ligger det forsigtige scenarie under nulpunktet, er planen ikke robust.
- Variable omkostninger som procent: brug dækningsgraden fra dine faktiske tal eller fra branchen — og medregn alt, der følger salget (fragt, gebyrer, svind).
- Faste omkostninger fra listen, ikke hukommelsen: gennemgå kontoudtog eller etableringsbudgettets aftaler — forsikringer og abonnementer glemmes altid.
- Sæsonen ind i månedstallene: et årsbudget delt med 12 skjuler, at december måske bærer halvdelen af salget — fordel omsætningen realistisk hen over året.
Driftsbudget er ikke likviditet
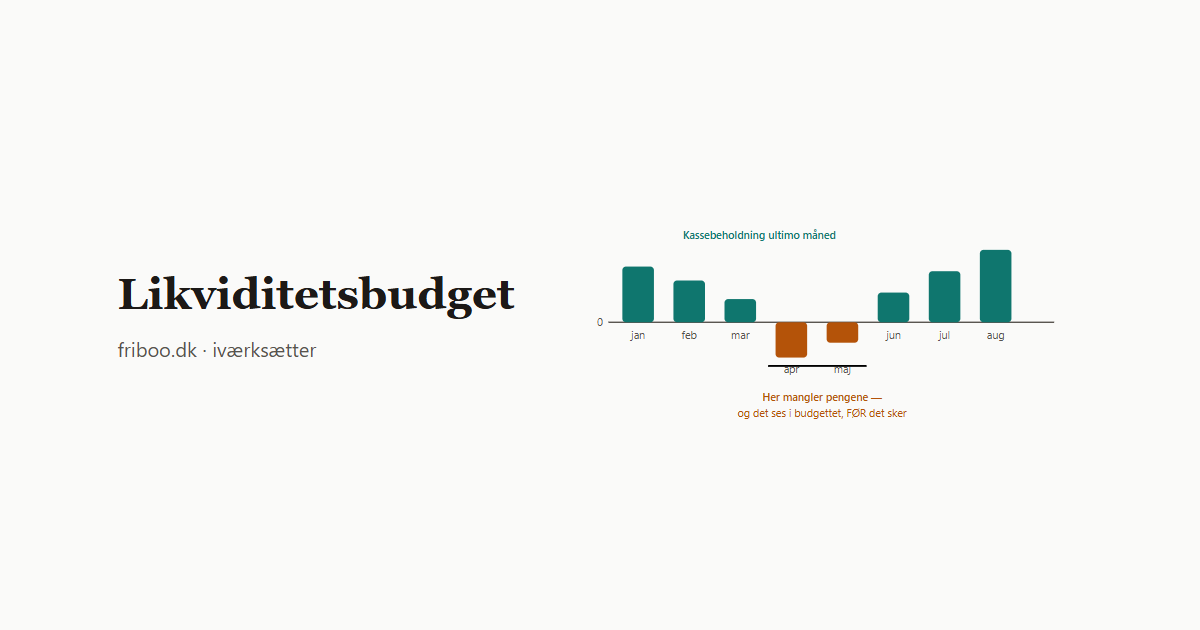
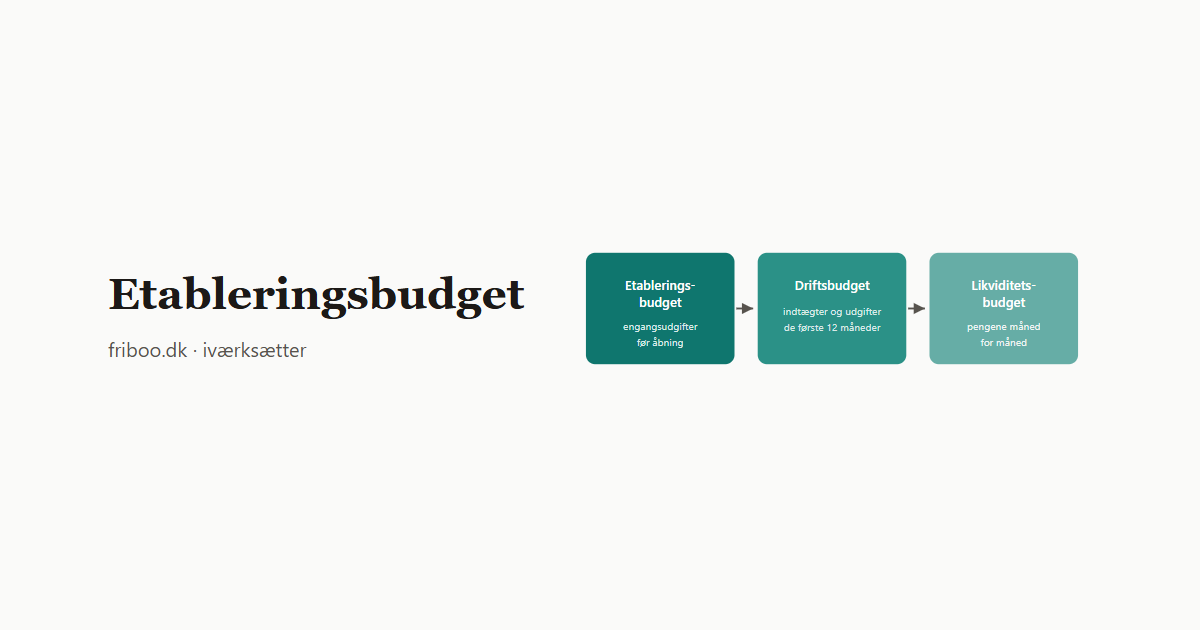
Den klassiske fælde: Driftsbudgettet viser overskud — og kassen er alligevel tom i marts. Forklaringen er timing: Driftsbudgettet periodiserer indtægter og udgifter, men pengene bevæger sig på andre tidspunkter — kunder betaler senere, varelageret betales før salget, momsen afregnes i terminer, og afskrivninger koster slet ikke likviditet. Derfor følges driftsbudgettet altid af et likviditetsbudget, der viser pengestrømmen måned for måned. Tommelfingerregel: Driftsbudgettet svarer på “tjener vi penge?” — likviditetsbudgettet på “har vi penge?”.
Opfølgningen: budgettet som styringsværktøj
Et driftsbudget, der kun laves til banken, er spildt arbejde. Værdien kommer i opfølgningen: Sammenlign de faktiske tal med budgettet hver måned — de fleste regnskabsprogrammer kan vise budget mod realiseret, når budgettet er tastet ind. Kig især på dækningsgraden: Falder den mod budgettet, er priserne eller indkøbene under pres, længe før bundlinjen viser det. Og revidér budgettet, når virkeligheden har flyttet sig — et budget fra januar, ingen tror på i august, styrer ingenting. Budgettet indgår som det centrale talafsnit i forretningsplanen sammen med etableringsbudgettet.
Ofte stillede spørgsmål
Hvad er et driftsbudget?
En opgørelse over virksomhedens forventede indtægter og udgifter for det kommende år — opstillet fra omsætning over dækningsbidrag til resultat. Det viser, om driften kan give overskud.
Hvad skal et driftsbudget indeholde?
Omsætning (enheder × pris), variable omkostninger, dækningsbidrag, faste omkostninger (husleje, forsikring, systemer, markedsføring, løn) og resultat — gerne fordelt pr. måned med sæson indregnet.
Hvad er forskellen på driftsbudget og likviditetsbudget?
Driftsbudgettet viser, om virksomheden tjener penge over året; likviditetsbudgettet viser, om der er penge på kontoen hver måned. En virksomhed kan have budgetteret overskud og alligevel mangle likviditet.
Hvor ofte skal man følge op på driftsbudgettet?
Månedligt — budget mod faktiske tal, med særligt øje på dækningsgraden. Revidér budgettet, når forudsætningerne har flyttet sig.