En virksomhed kan have overskud på papiret og alligevel ikke kunne betale husleje i april — fordi kunderne betaler i maj, momsen forfaldt i marts, og varelageret blev betalt i februar. Likviditetsbudgettet er værktøjet, der gør den slags kollisioner synlige måneder i forvejen, mens løsningerne stadig er billige. Her er opstillingen, forskellene fra driftsbudgettet og de tre klassiske likviditetsfælder.
Opstillingen: penge ind, penge ud, saldo
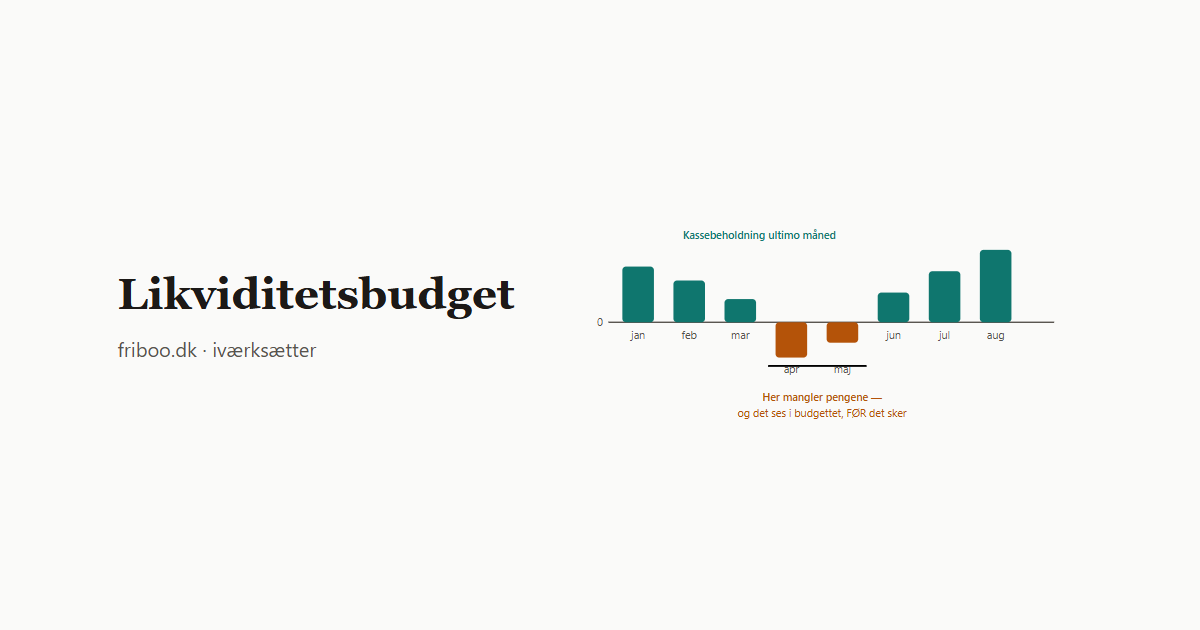
Likviditetsbudgettet er en simpel tabel med en kolonne pr. måned og tre blokke: Indbetalinger (kundebetalinger på det tidspunkt, de faktisk rammer kontoen, momsrefusion, indskud og lån), udbetalinger (varekøb, husleje, løn, moms- og skattebetalinger, renter og afdrag, investeringer — alt til forfaldstidspunktet) og nederst saldoen: primobeholdning + indbetalinger − udbetalinger = ultimobeholdning, som bliver næste måneds primo. Startsaldoen i måned ét er det, der er tilbage af startkapitalen, når etableringsbudgettets engangsudgifter er betalt. Én regel bærer hele budgettet: Alt bogføres på betalingstidspunktet — ikke på fakturadatoen.
Derfor er likviditet ikke det samme som overskud
- Kredittider forskyder pengene: sælger du med 30 dages betalingsfrist, kommer januar-omsætningen ind i februar — mens leverandøren måske skal have sine penge i januar.
- Varelager binder kassen: lageret betales før salget — vækst æder derfor likviditet, selv når driftsbudgettet viser pænt overskud.
- Momsen samler sig i klumper: momsen afregnes i terminer — der står pludselig et stort træk i budgettet, som driftsbudgettet aldrig viser, fordi moms slet ikke indgår dér.
- Afskrivninger koster ingen likviditet: maskinen kostede kassen alt i købsmåneden — afskrivningen bagefter er kun en regnskabspost. De to budgetter behandler samme køb helt forskelligt.
Sådan bruger du budgettet i praksis
- Find lavpunkterne: den laveste ultimosaldo i budgettet er dit reelle kapitalbehov — ikke etableringsbudgettets sum alene. Rammer saldoen under nul, skal der handles nu: kassekredit aftalt i god tid, kortere kredittid til kunder, længere hos leverandører eller udskudte investeringer.
- Læg en buffer ind: budgettér med, at kunder betaler senere end lovet — det gør de.
- Opdatér månedligt: erstat budgettal med faktiske tal, og rul budgettet 12 måneder frem — likviditetsstyring er en rutine, ikke et dokument.
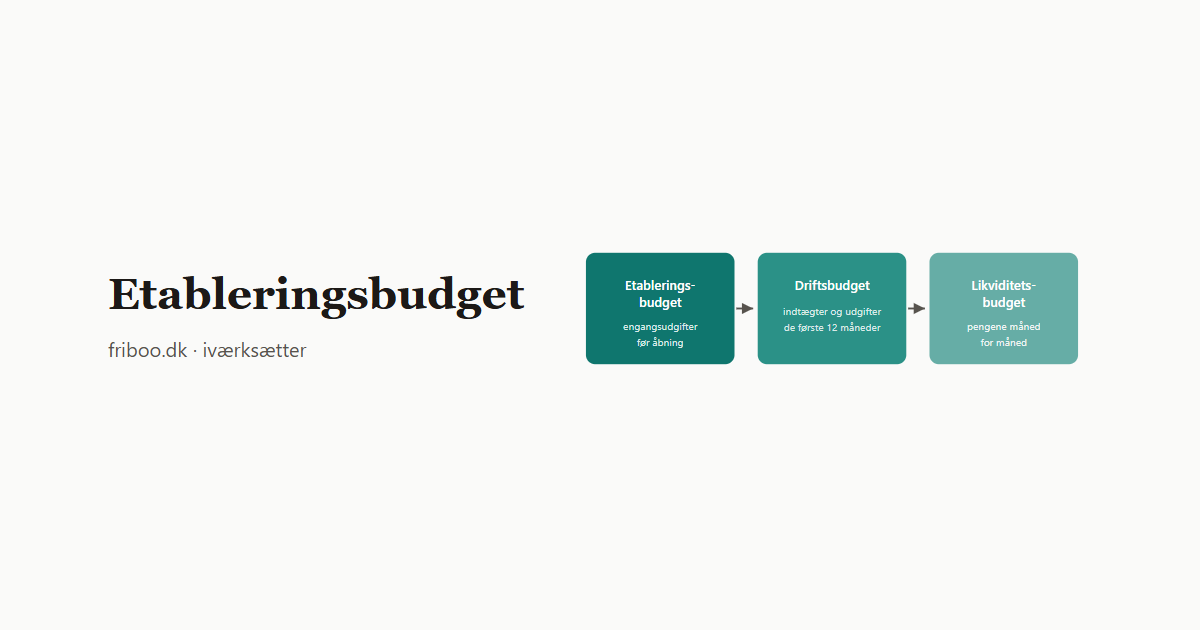
- Brug driftsbudgettet som råstof: omsætning og omkostninger hentes derfra og forskydes til betalingstidspunkterne — de to budgetter skal stemme indbyrdes, og begge hører hjemme i forretningsplanen.
Typiske fejl
- Fakturadato i stedet for betalingsdato: så er likviditetsbudgettet bare driftsbudgettet igen — og fælden er tilbage.
- Momsen glemmes: den største enkeltstående likviditetsoverraskelse for nye virksomheder — sæt terminerne ind fra start.
- Årstal delt med 12: sæson og enkeltstående betalinger (forsikring, deposita) skal ligge i de måneder, de faktisk falder.
- Budgettet laves én gang: et likviditetsbudget, der ikke opdateres, mister sin eneste funktion — at vise problemet, før det indtræffer.
Ofte stillede spørgsmål
Hvad er et likviditetsbudget?
En månedsopdelt oversigt over virksomhedens ind- og udbetalinger og kassebeholdning — opgjort på betalingstidspunkter, så det viser, om der er penge på kontoen hver måned.
Hvad er forskellen på likviditetsbudget og driftsbudget?
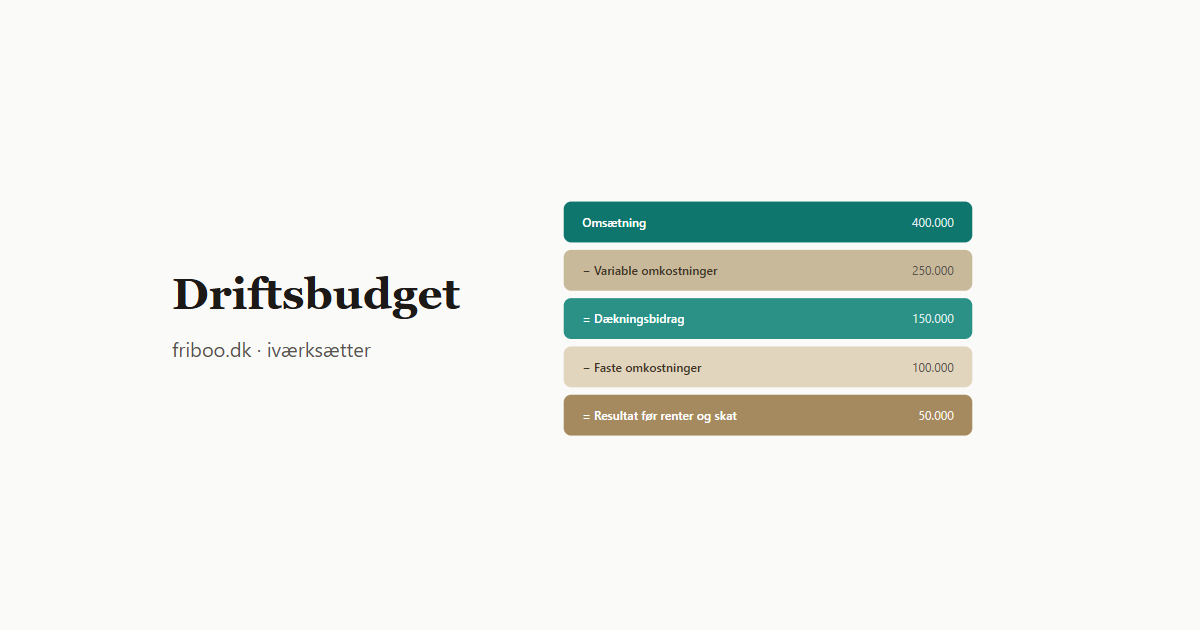
Driftsbudgettet periodiserer indtægter og udgifter og viser årets overskud; likviditetsbudgettet følger pengene på betalingstidspunkterne og viser kassebeholdningen måned for måned. Overskud og likviditet kan pege hver sin vej.
Hvorfor er likviditetsbudgettet så vigtigt?
Fordi virksomheder lukker, når kassen er tom — ikke når regnskabet viser underskud. Budgettet fanger de kritiske måneder i forvejen, mens der stadig er billige løsninger.
Skal moms med i likviditetsbudgettet?
Ja — momsindbetalinger og -refusioner er nogle af de største enkeltbevægelser på kontoen og skal ligge i de måneder, terminerne faktisk forfalder.